このカーエレクトロニクス関連ニュースのまとめ
・アイシンの上期売上収益は前年同期比7.3%増の2兆6531億円、営業利益は同16.3%減の804億円
・アルミ価格の高騰や熊本地震などを受け、通期営業利益予想を2150億円へ下方修正
・電動ユニット販売は上期に39.5%増加し、2028年には構成比40%台への拡大を見込む
アイシンが2027年3月期第2四半期の決算を発表した。それによると、2026年4月~9月期の売上収益は前年同期比7.3%増の2兆6531億円、営業利益は同16.3%減の804億円、税引前利益は同17.4%減の879億円、親会社の所有者に帰属する中間利益は同28.9%減の496億円となったという。
得意先の車両生産台数やパワートレインユニット販売台数は減少したものの、円安などによって増収を確保したものの、資材価格の高騰や熊本地震などの一過性費用が利益を圧迫したという。
-

アイシンの2027年3月期上期決算概要。売上収益は前年同期比7.3%増の2兆6531億円となった一方、営業利益は同16.3%減の804億円となった (出所:アイシン)


電動ユニット販売台数は39.5%増
上期のパワートレインユニット販売台数は前年同期の517万台から497万台へ3.8%減少した。一方、HEVとeAxleを合わせた電動ユニット販売台数は120万台から168万台へ39.5%増加した。
得意先別では、トヨタグループ向けが1兆7209億円から1兆9074億円へ増加し、売上構成比は71.9%となった。スズキ、ホンダ、日産向けも伸びた一方、欧米メーカーや中国民族系メーカー向けは減少した。
地域別では、北米がハイブリッドトランスミッションの拡販などにより増収増益となり、アセアン・インドもインドでの販売増が寄与した。一方、欧州は営業損失となり、中国も減収減益となった。
アルミ高騰と熊本地震が利益を圧迫
上期営業利益には、円安が244億円、企業体質改善・構造改革が314億円の増益効果をもたらした。一方、売上・製品構成の変動が355億円、人や将来への投資が150億円の減益要因となったほか、中東情勢に伴うアルミ価格高騰が128億円、熊本地震などの一過性要因が109億円の利益押し下げ要因となった。関税回収による70億円の増益効果があったものの、これらの影響を補い切れなかった。
-

アイシンの上期営業利益の増減要因。円安や構造改革が増益に寄与した一方、売上・構成変動、アルミ価格の高騰、熊本地震などが減益要因となった (出所:アイシン)

通期営業利益予想を2150億円へ下方修正
アイシンは2027年3月期の通期売上収益予想を5兆2500億円で据え置いた一方、営業利益予想を2350億円から2150億円へ200億円引き下げた。税引前利益は2250億円、親会社の所有者に帰属する当期利益は1350億円を見込む。
パワートレインユニットの年間販売台数予想も1070万台から1010万台へ引き下げた。中国を中心とする販売減少、アルミ価格の高騰、熊本地震などの特殊要因を織り込んだ。
-

アイシンの2027年3月期通期業績予想。売上収益予想は5兆2500億円で据え置いた一方、営業利益を従来予想から200億円減の2150億円へ下方修正した (出所:アイシン)

熊本地震から19日で通常状態へ復旧
アイシン九州は、2026年7月28日に発生した熊本地震で震度6強を観測した。2016年の熊本地震を踏まえ、設備の耐震化、生産体制の見直し、BCP在庫の積み増し、サプライヤー対策を進めていたため、建屋や設備への大きな損傷は発生しなかった。
発災後は愛知県の工場で代替生産を開始し、8月5~6日には全131ライン・618工程を復旧。8月19日までに通常の生産体制へ戻った。
通常状態への復旧期間は2016年の130日から19日へ短縮し、損益への影響も100億円規模から最大40億円へ抑えた。
-

2016年の熊本地震を踏まえた事前対策と、2026年の熊本地震における被害軽減効果。通常状態への復旧期間は130日から19日へ短縮し、損益影響も最大40億円に抑えた (出所:アイシン)

2028年に電動ユニット比率を40%台へ
アイシンはPHEV・HEV需要を取り込むため、電動ユニットの採用車種と顧客基盤を広げている。
BluE Nexus、アイシン、デンソーが開発した2モーターハイブリッド駆動モジュールは、Stellantisの新型「Jeep Cherokee」に採用された。トランスアクスルとモーター、インバーターを米国内で生産し、北米のHEV需要へ対応する。
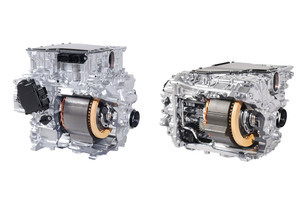
パワートレインユニット販売に占める電動ユニットの比率は、2021年の約10%から2028年には40%台へ高まる見通し。今後は、BEVの主要コンポーネントを集約する機能統合電動ユニット「Xin1」などの開発も進める。
-

アイシンの電動ユニット拡販計画。パワートレインユニット販売に占める電動ユニットの比率を2021年の約10%から2028年には40%台へ高める計画 (出所:アイシン)

アイシンは、中国市場の販売減少や原材料価格、災害による影響へ対応しつつ、構造改革と電動ユニットの拡販を進め、収益基盤を強化する方針としている。


 アイシンの2027年第2四半期は増収減益、素材高騰と地震の影響で通期予想を下方修正